Domain goldmünzen-kaufen.de kaufen?
Wir ziehen mit dem Projekt
goldmünzen-kaufen.de um.
Sind Sie am Kauf der Domain
goldmünzen-kaufen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain goldmünzen-kaufen.de kaufen?
Wann Einfuhrumsatzsteuer?
Die Einfuhrumsatzsteuer wird fällig, wenn Waren aus einem Nicht-EU-Land in die EU eingeführt werden. Sie wird auf den Wert der Ware sowie auf die Versandkosten erhoben. Die Höhe der Einfuhrumsatzsteuer variiert je nach Land und Art der Ware. In der Regel wird die Steuer vom Zoll bei der Einfuhr der Ware erhoben. Es ist wichtig, sich vor dem Import über die geltenden Steuersätze und -regelungen zu informieren, um unangenehme Überraschungen zu vermeiden. **
Warum Einfuhrumsatzsteuer?
Die Einfuhrumsatzsteuer wird erhoben, um sicherzustellen, dass Waren, die aus dem Ausland importiert werden, ähnlich besteuert werden wie inländische Waren. Dies soll einen fairen Wettbewerb zwischen inländischen und importierten Produkten gewährleisten. Zudem dient die Einfuhrumsatzsteuer dazu, Einnahmen für den Staat zu generieren und die heimische Wirtschaft zu schützen, indem sie Importe verteuert und den Absatz von inländischen Produkten fördert. Darüber hinaus kann die Einfuhrumsatzsteuer auch dazu beitragen, bestimmte politische Ziele zu erreichen, wie zum Beispiel Umweltschutz oder die Förderung bestimmter Industriezweige. **

Ähnliche Suchbegriffe für Einfuhrumsatzsteuer
Top-Angebote
Produkte zum Begriff Einfuhrumsatzsteuer:
-
Olfert, Klaus: InvestitionInvestition , Erfolgreiches Investieren - praxisnah und leicht verständlich dargestellt. Unternehmen müssen investieren, um ihren Bestand und ihre Fortentwicklung zu sichern. Investitionen erfordern oft den Einsatz erheblicher finanzieller Mittel und müssen deshalb individuell auf Notwendigkeit und Vorteilhaftigkeit untersucht werden. Leicht verständlich und praxisnah vermittelt Ihnen dieser Band aus der Reihe "Kompendium der praktischen Betriebswirtschaft" die dafür benötigten Grundlagen. Lernfreundlich dargestellt und mit vielen Beispielen, Tabellen und Abbildungen veranschaulicht lernen Sie alle wichtigen finanzwirtschaftlichen Funktionen kennen. Sie erfahren, wie Sie Investitionen planen und wie Sie die jeweilige Investition professionell berechnen, analysieren und beurteilen. Über 500 Kontrollfragen und 80 Aufgaben mit Lösungen helfen Ihnen dabei, Ihr Wissen zu festigen und zu vertiefen. Ein umfangreiches Stichwortverzeichnis rundet das Buch ab und ermöglicht einen schnellen Zugriff auf benötigte Informationen. Aus dem Inhalt: Grundlagen (Kapital, finanzwirtschaftliche Funktionen, finanzwirtschaftliche Führung). Investitionsplanung. Statische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Dynamische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Investitionsrechnungen zur Beurteilung von Finanzinvestitionen. Nutzwertrechnungen zur Beurteilung von Investitionen. Finanzwirtschaftliche Analyse. Übungsteil. Stichwortverzeichnis. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 14. Auflage. Online-Buch inklusive., Erscheinungsjahr: 201910, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Olfert, Klaus, Redaktion: Olfert, Klaus, Auflage: 19014, Auflage/Ausgabe: 14. Auflage. Online-Buch inklusive, Seitenzahl/Blattzahl: 535, Fachschema: Finanzierung~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Makroökonomie, Bildungszweck: Lehrbuch, Skript~für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Unternehmensfinanzierung, Thema: Verstehen, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Verlag: NWB Verlag, Länge: 231, Breite: 161, Höhe: 30, Gewicht: 826, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000033036001 V14550-978-3-470-595- B0000033036002 V14550-978-3-470-595-2, Vorgänger EAN: 9783470595832 9783470595825 9783470595818 9783470704708 9783470704791, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 67481730,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
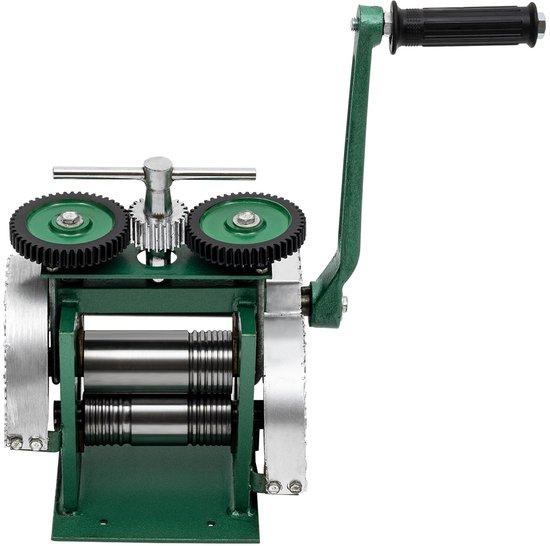
Schmuckherstellungsmaschine - Manuell bedienbar - Verstellbare Pressentlastung - Für EdelmetalleVerarbeiten Sie mit höchster Präzision verschiedene Edelmetalle wie Gold, Silber, Kupfer und Aluminium mit dieser praktischen, manuellen Schmuckwalze. Dieses tragbare Gerät ist sowohl für Hobbyisten als auch für professionelle Goldschmiede konzipiert, die kleine Metallobjekte und Drähte formen möchten. Dank der einstellbaren Walzendicke haben Sie die volle Kontrolle über das Endergebnis und können das Gerät einfach an jede Aufgabe anpassen. Da die Maschine vollständig manuell betrieben wird und keine Stromversorgung benötigt, bietet sie maximale Flexibilität in jeder Werkstatt. Eine robuste und kompakte Ergänzung für die handwerkliche Metallbearbeitung.331,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bitte kaufen Sie diesen Artikel nicht.Bitte kaufen Sie diesen Artikel nicht.Bitte kaufen Sie diesen Artikel nicht.Bitte kaufen Sie diesen Artikel nichBitte diesen Artikel nicht.Bitte diesen Artikel nicht.Bitte diesen Artikel nicht.Bitte diesen Artikel nichBitte diesen Artikel nicht.Bitte diesen Artikel nicht.Bitte diesen Artikel nicht.Bitte diesen Artikel nichBitte diesen Artikel nicht.Bitte diesen Artikel nicht.Bitte diesen Artikel nicht.Bitte diesen Artikel nichBitte diesen Artikel nicht.Bitte diesen Artikel nicht.Bitte diesen Artikel nicht.Bitte diesen Artikel nich1000,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Ist Einfuhrumsatzsteuer Vorsteuer?
Die Einfuhrumsatzsteuer ist eine Verbrauchssteuer, die auf Waren erhoben wird, die aus dem Ausland eingeführt werden. Im Gegensatz zur Vorsteuer, die Unternehmen auf ihre Einkäufe zahlen und später von der Umsatzsteuer abziehen können, ist die Einfuhrumsatzsteuer eine Endverbrauchersteuer. Sie wird vom Endverbraucher gezahlt und kann nicht als Vorsteuer geltend gemacht werden. Unternehmen können jedoch die Einfuhrumsatzsteuer als Betriebsausgabe verbuchen. Daher ist die Einfuhrumsatzsteuer nicht dasselbe wie die Vorsteuer. **
-
Wie bucht man Einfuhrumsatzsteuer?
Um Einfuhrumsatzsteuer zu buchen, müssen Sie zunächst sicherstellen, dass Sie über die erforderlichen Informationen verfügen, wie z.B. den Betrag der Einfuhrumsatzsteuer, das Datum der Einfuhr und die entsprechende Zollrechnung. Anschließend können Sie die Einfuhrumsatzsteuer als Ausgabe in Ihrem Buchhaltungssystem erfassen und der entsprechenden Kategorie zuordnen. Vergewissern Sie sich, dass die Buchung korrekt ist und alle gesetzlichen Anforderungen erfüllt sind. Schließlich sollten Sie regelmäßig Ihre Buchhaltung überprüfen, um sicherzustellen, dass alle Einfuhrumsatzsteuerzahlungen ordnungsgemäß verbucht wurden. **
-
Wer bekommt die Einfuhrumsatzsteuer?
Die Einfuhrumsatzsteuer wird in der Regel vom Importeur oder Empfänger der importierten Waren bezahlt. Diese Steuer wird erhoben, wenn Waren aus einem Drittland in die EU eingeführt werden. Der Betrag der Einfuhrumsatzsteuer richtet sich nach dem Wert der Waren sowie nach dem jeweiligen Umsatzsteuersatz des Einfuhrlandes. Die Einfuhrumsatzsteuer dient dazu, den Binnenmarkt zu schützen und sicherzustellen, dass auch importierte Waren den gleichen steuerlichen Bedingungen unterliegen wie im Inland hergestellte Produkte. **
-
Wer muss Einfuhrumsatzsteuer anmelden?
Wer muss Einfuhrumsatzsteuer anmelden? Die Einfuhrumsatzsteuer muss in der Regel vom Einführer der Waren angemeldet und entrichtet werden. Dies kann entweder der Empfänger der Ware oder ein von ihm beauftragter Zollagent sein. Die Anmeldung erfolgt in der Regel elektronisch beim zuständigen Zollamt. Es ist wichtig, die Einfuhrumsatzsteuer korrekt anzumelden, da bei falschen Angaben Strafen drohen können. Es empfiehlt sich daher, sich im Vorfeld über die geltenden Regelungen und Verpflichtungen zu informieren. **

Wird die Einfuhrumsatzsteuer erstattet?
Die Erstattung der Einfuhrumsatzsteuer hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Ursprungsland der Ware, dem Wert der Ware und den geltenden Zollbestimmungen. In einigen Fällen kann die Einfuhrumsatzsteuer erstattet werden, wenn die Ware wieder exportiert wird oder wenn bestimmte Bedingungen erfüllt sind. Es ist wichtig, sich vor dem Import über die geltenden Regelungen und Möglichkeiten zur Erstattung zu informieren. Ein Zollagent oder eine Zollbehörde kann in der Regel Auskunft darüber geben, ob und unter welchen Umständen eine Erstattung möglich ist. **
Ist Einfuhrumsatzsteuer gleich Mehrwertsteuer?
Ist Einfuhrumsatzsteuer gleich Mehrwertsteuer? Die Einfuhrumsatzsteuer ist eine Steuer, die auf Waren erhoben wird, die in ein Land importiert werden. Sie wird auf den Wert der Ware sowie auf die Versandkosten berechnet. Die Mehrwertsteuer hingegen ist eine allgemeine Verbrauchssteuer, die auf den Wert von Waren und Dienstleistungen erhoben wird. Beide Steuern haben ähnliche Zwecke, nämlich die Generierung von Einnahmen für den Staat, aber sie werden in unterschiedlichen Situationen erhoben. In einigen Ländern können die Begriffe Einfuhrumsatzsteuer und Mehrwertsteuer synonym verwendet werden, während in anderen Ländern Unterschiede zwischen den beiden bestehen. **
Top-Angebote
Produkte zum Begriff Einfuhrumsatzsteuer:
-
Olfert, Klaus: InvestitionInvestition , Erfolgreiches Investieren - praxisnah und leicht verständlich dargestellt. Unternehmen müssen investieren, um ihren Bestand und ihre Fortentwicklung zu sichern. Investitionen erfordern oft den Einsatz erheblicher finanzieller Mittel und müssen deshalb individuell auf Notwendigkeit und Vorteilhaftigkeit untersucht werden. Leicht verständlich und praxisnah vermittelt Ihnen dieser Band aus der Reihe "Kompendium der praktischen Betriebswirtschaft" die dafür benötigten Grundlagen. Lernfreundlich dargestellt und mit vielen Beispielen, Tabellen und Abbildungen veranschaulicht lernen Sie alle wichtigen finanzwirtschaftlichen Funktionen kennen. Sie erfahren, wie Sie Investitionen planen und wie Sie die jeweilige Investition professionell berechnen, analysieren und beurteilen. Über 500 Kontrollfragen und 80 Aufgaben mit Lösungen helfen Ihnen dabei, Ihr Wissen zu festigen und zu vertiefen. Ein umfangreiches Stichwortverzeichnis rundet das Buch ab und ermöglicht einen schnellen Zugriff auf benötigte Informationen. Aus dem Inhalt: Grundlagen (Kapital, finanzwirtschaftliche Funktionen, finanzwirtschaftliche Führung). Investitionsplanung. Statische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Dynamische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Investitionsrechnungen zur Beurteilung von Finanzinvestitionen. Nutzwertrechnungen zur Beurteilung von Investitionen. Finanzwirtschaftliche Analyse. Übungsteil. Stichwortverzeichnis. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 14. Auflage. Online-Buch inklusive., Erscheinungsjahr: 201910, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Olfert, Klaus, Redaktion: Olfert, Klaus, Auflage: 19014, Auflage/Ausgabe: 14. Auflage. Online-Buch inklusive, Seitenzahl/Blattzahl: 535, Fachschema: Finanzierung~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Makroökonomie, Bildungszweck: Lehrbuch, Skript~für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Unternehmensfinanzierung, Thema: Verstehen, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Verlag: NWB Verlag, Länge: 231, Breite: 161, Höhe: 30, Gewicht: 826, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000033036001 V14550-978-3-470-595- B0000033036002 V14550-978-3-470-595-2, Vorgänger EAN: 9783470595832 9783470595825 9783470595818 9783470704708 9783470704791, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 67481730,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Einfuhrumsatzsteuer?
Die Einfuhrumsatzsteuer wird fällig, wenn Waren aus einem Nicht-EU-Land in die EU eingeführt werden. Sie wird auf den Wert der Ware sowie auf die Versandkosten erhoben. Die Höhe der Einfuhrumsatzsteuer variiert je nach Land und Art der Ware. In der Regel wird die Steuer vom Zoll bei der Einfuhr der Ware erhoben. Es ist wichtig, sich vor dem Import über die geltenden Steuersätze und -regelungen zu informieren, um unangenehme Überraschungen zu vermeiden. **
-
Warum Einfuhrumsatzsteuer?
Die Einfuhrumsatzsteuer wird erhoben, um sicherzustellen, dass Waren, die aus dem Ausland importiert werden, ähnlich besteuert werden wie inländische Waren. Dies soll einen fairen Wettbewerb zwischen inländischen und importierten Produkten gewährleisten. Zudem dient die Einfuhrumsatzsteuer dazu, Einnahmen für den Staat zu generieren und die heimische Wirtschaft zu schützen, indem sie Importe verteuert und den Absatz von inländischen Produkten fördert. Darüber hinaus kann die Einfuhrumsatzsteuer auch dazu beitragen, bestimmte politische Ziele zu erreichen, wie zum Beispiel Umweltschutz oder die Förderung bestimmter Industriezweige. **
-
Ist Einfuhrumsatzsteuer Vorsteuer?
Die Einfuhrumsatzsteuer ist eine Verbrauchssteuer, die auf Waren erhoben wird, die aus dem Ausland eingeführt werden. Im Gegensatz zur Vorsteuer, die Unternehmen auf ihre Einkäufe zahlen und später von der Umsatzsteuer abziehen können, ist die Einfuhrumsatzsteuer eine Endverbrauchersteuer. Sie wird vom Endverbraucher gezahlt und kann nicht als Vorsteuer geltend gemacht werden. Unternehmen können jedoch die Einfuhrumsatzsteuer als Betriebsausgabe verbuchen. Daher ist die Einfuhrumsatzsteuer nicht dasselbe wie die Vorsteuer. **
-
Wie bucht man Einfuhrumsatzsteuer?
Um Einfuhrumsatzsteuer zu buchen, müssen Sie zunächst sicherstellen, dass Sie über die erforderlichen Informationen verfügen, wie z.B. den Betrag der Einfuhrumsatzsteuer, das Datum der Einfuhr und die entsprechende Zollrechnung. Anschließend können Sie die Einfuhrumsatzsteuer als Ausgabe in Ihrem Buchhaltungssystem erfassen und der entsprechenden Kategorie zuordnen. Vergewissern Sie sich, dass die Buchung korrekt ist und alle gesetzlichen Anforderungen erfüllt sind. Schließlich sollten Sie regelmäßig Ihre Buchhaltung überprüfen, um sicherzustellen, dass alle Einfuhrumsatzsteuerzahlungen ordnungsgemäß verbucht wurden. **
Ähnliche Suchbegriffe für Einfuhrumsatzsteuer
-
Schmuckherstellungsmaschine - Manuell bedienbar - Verstellbare Pressentlastung - Für EdelmetalleVerarbeiten Sie mit höchster Präzision verschiedene Edelmetalle wie Gold, Silber, Kupfer und Aluminium mit dieser praktischen, manuellen Schmuckwalze. Dieses tragbare Gerät ist sowohl für Hobbyisten als auch für professionelle Goldschmiede konzipiert, die kleine Metallobjekte und Drähte formen möchten. Dank der einstellbaren Walzendicke haben Sie die volle Kontrolle über das Endergebnis und können das Gerät einfach an jede Aufgabe anpassen. Da die Maschine vollständig manuell betrieben wird und keine Stromversorgung benötigt, bietet sie maximale Flexibilität in jeder Werkstatt. Eine robuste und kompakte Ergänzung für die handwerkliche Metallbearbeitung.331,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bitte kaufen Sie diesen Artikel nicht.Bitte kaufen Sie diesen Artikel nicht.Bitte kaufen Sie diesen Artikel nicht.Bitte kaufen Sie diesen Artikel nichBitte diesen Artikel nicht.Bitte diesen Artikel nicht.Bitte diesen Artikel nicht.Bitte diesen Artikel nichBitte diesen Artikel nicht.Bitte diesen Artikel nicht.Bitte diesen Artikel nicht.Bitte diesen Artikel nichBitte diesen Artikel nicht.Bitte diesen Artikel nicht.Bitte diesen Artikel nicht.Bitte diesen Artikel nichBitte diesen Artikel nicht.Bitte diesen Artikel nicht.Bitte diesen Artikel nicht.Bitte diesen Artikel nich1000,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Patek Philippe Armbanduhren - Kultobjekt und Wertanlage, Fachbücher von J. Michael MehltretterDas Buch "Patek Philippe Armbanduhren - Kultobjekt und Wertanlage" bietet eine umfassende und detaillierte Betrachtung der renommierten Uhrenmarke Patek Philippe. Es vereint einzigartige Fotografien mit tiefgehenden Beschreibungen, die sowohl die technische Raffinesse als auch die ästhetische Anziehungskraft dieser Luxusuhren hervorheben. Die profunde Analyse der Preisentwicklung und der Markttrends macht dieses Werk zu einem unverzichtbaren Ratgeber für Uhrenliebhaber und Investoren. In Zeiten wirtschaftlicher Unsicherheit bietet das Buch wertvolle Einblicke für alle, die in beständige Werte investieren möchten. Die Kombination aus informativen Inhalten und beeindruckenden Illustrationen macht es zu einem Kunstbuch, das sowohl als Nachschlagewerk als auch als stilvolles Sammlerstück dient.89,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Griechische Numismatik, Schulbücher von Peter Franz MittagDieser Band behandelt zunächst methodische Grundlagen, die es dem Leser ermöglichen, griechische Münzen als Quellengattung zu erschliessen und die einschlägige Literatur zu nutzen. Nach Überlegungen zum Beginn der Münzprägung werden in drei chronologischen Abschnitten (Archaik, Klassik, Hellenismus), die jeweils geographisch gegliedert sind, sowohl die grossen Entwicklungslinien nachgezeichnet als auch einzelne herausragende Münzen in ihren jeweiligen historischen Kontext eingeordnet und interpretiert. Dabei wird auch die Münzprägung nicht-griechischer politischer Einheiten (etwa Perser und Karthager) berücksichtigt.45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer bekommt die Einfuhrumsatzsteuer?
Die Einfuhrumsatzsteuer wird in der Regel vom Importeur oder Empfänger der importierten Waren bezahlt. Diese Steuer wird erhoben, wenn Waren aus einem Drittland in die EU eingeführt werden. Der Betrag der Einfuhrumsatzsteuer richtet sich nach dem Wert der Waren sowie nach dem jeweiligen Umsatzsteuersatz des Einfuhrlandes. Die Einfuhrumsatzsteuer dient dazu, den Binnenmarkt zu schützen und sicherzustellen, dass auch importierte Waren den gleichen steuerlichen Bedingungen unterliegen wie im Inland hergestellte Produkte. **
-
Wer muss Einfuhrumsatzsteuer anmelden?
Wer muss Einfuhrumsatzsteuer anmelden? Die Einfuhrumsatzsteuer muss in der Regel vom Einführer der Waren angemeldet und entrichtet werden. Dies kann entweder der Empfänger der Ware oder ein von ihm beauftragter Zollagent sein. Die Anmeldung erfolgt in der Regel elektronisch beim zuständigen Zollamt. Es ist wichtig, die Einfuhrumsatzsteuer korrekt anzumelden, da bei falschen Angaben Strafen drohen können. Es empfiehlt sich daher, sich im Vorfeld über die geltenden Regelungen und Verpflichtungen zu informieren. **
-
Wird die Einfuhrumsatzsteuer erstattet?
Die Erstattung der Einfuhrumsatzsteuer hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Ursprungsland der Ware, dem Wert der Ware und den geltenden Zollbestimmungen. In einigen Fällen kann die Einfuhrumsatzsteuer erstattet werden, wenn die Ware wieder exportiert wird oder wenn bestimmte Bedingungen erfüllt sind. Es ist wichtig, sich vor dem Import über die geltenden Regelungen und Möglichkeiten zur Erstattung zu informieren. Ein Zollagent oder eine Zollbehörde kann in der Regel Auskunft darüber geben, ob und unter welchen Umständen eine Erstattung möglich ist. **
-
Ist Einfuhrumsatzsteuer gleich Mehrwertsteuer?
Ist Einfuhrumsatzsteuer gleich Mehrwertsteuer? Die Einfuhrumsatzsteuer ist eine Steuer, die auf Waren erhoben wird, die in ein Land importiert werden. Sie wird auf den Wert der Ware sowie auf die Versandkosten berechnet. Die Mehrwertsteuer hingegen ist eine allgemeine Verbrauchssteuer, die auf den Wert von Waren und Dienstleistungen erhoben wird. Beide Steuern haben ähnliche Zwecke, nämlich die Generierung von Einnahmen für den Staat, aber sie werden in unterschiedlichen Situationen erhoben. In einigen Ländern können die Begriffe Einfuhrumsatzsteuer und Mehrwertsteuer synonym verwendet werden, während in anderen Ländern Unterschiede zwischen den beiden bestehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.